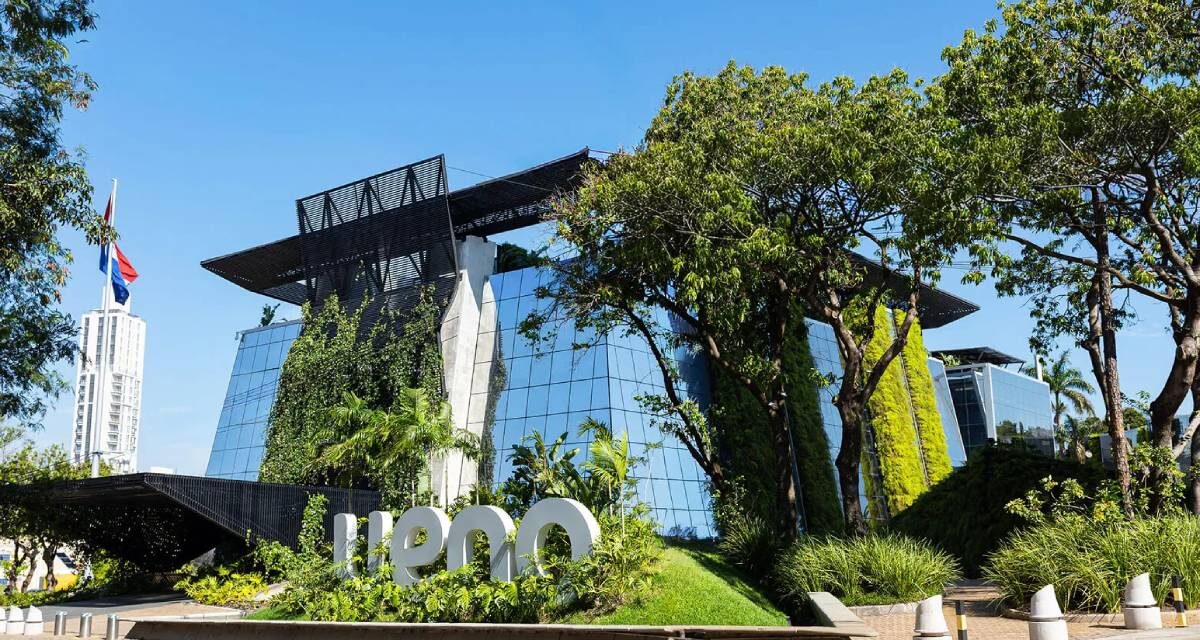
La caída de Ueno Bank dejó a casi tres millones de paraguayos sin acceso inmediato a su dinero, comprometió cientos de millones de dólares de instituciones públicas y provocó una crisis política que alcanzó al presidente Santiago Peña. El banco, que había construido su éxito sobre una rápida expansión digital, terminó intervenido por graves problemas de solvencia y presuntas irregularidades financieras.
El colapso expuso las debilidades de la supervisión bancaria en Paraguay y abrió interrogantes sobre la protección de los depósitos estatales, especialmente los destinados al pago de jubilaciones.
¿Por qué quebró Ueno Bank?
La historia de Ueno parecía un ejemplo exitoso de modernización financiera. Nacido de la transformación de Financiera El Comercio, adquirida por el Grupo Vázquez en 2021, comenzó a operar como banco en diciembre de 2023.
Su crecimiento se aceleró tras absorber Visión Banco en 2024. Al cierre de 2025, concentraba el 8,9% de los depósitos del sistema bancario paraguayo y atendía aproximadamente al 60% de la población adulta. Sin embargo, aquella expansión escondía importantes vulnerabilidades.
La investigación del Banco Central del Paraguay (BCP) identificó préstamos otorgados a empresas relacionadas con los propietarios de Ueno. Una operación especialmente cuestionada involucró la transferencia de una cartera crediticia de 74,4 millones de dólares a Vinanzas SA, sociedad vinculada que presuntamente carecía de recursos suficientes para financiarla.
Los investigadores sospechan que el propio banco habría proporcionado indirectamente los fondos para concretar la operación, dificultando conocer su verdadera situación patrimonial. El deterioro terminó por hacerse insostenible cuando Ueno reconoció que no podía reponer unos 70 millones de dólares de su encaje legal.
La revisión de sus cuentas confirmó que su índice de solvencia había descendido por debajo de la mitad del mínimo exigido. El BCP ordenó entonces su resolución, suspendiendo cuentas, tarjetas y operaciones digitales.
El dinero de los jubilados y el impacto económico de Ueno Bank
Uno de los aspectos más delicados del escándalo es la concentración de recursos públicos en la entidad.
Ueno administraba aproximadamente 850 millones de dólares pertenecientes a organismos estatales, incluidos cientos de millones del Instituto de Previsión Social (IPS). La inmovilización de esos fondos generó incertidumbre sobre su recuperación y obligó a trasladar a unos 32.000 jubilados hacia otros bancos para garantizar sus pagos.
Las consecuencias alcanzaron también al comercio. Una asociación de importadores y comerciantes reportó una caída inmediata del 35% en las ventas de grandes establecimientos, reflejo del impacto de bloquear millones de cuentas utilizadas cotidianamente.
Paraguay dispone de un Fondo de Garantía de Depósitos que protege hasta 75 salarios mínimos por depositante y entidad. Según los datos disponibles, esa cobertura permitiría proteger íntegramente al 97% de los clientes de Ueno.
Además, una ley de emergencia autorizó anticipos de hasta 40 salarios mínimos para acelerar las devoluciones. La incertidumbre persiste para quienes superan esos límites, especialmente las instituciones públicas, cuya recuperación dependerá de los activos disponibles tras la resolución bancaria.
La crisis también cuestionó la independencia del supervisor financiero. Carlos Carvallo, presidente del Banco Central durante la intervención, había dirigido anteriormente Ueno Bank. El presidente Santiago Peña, por su parte, fue accionista del grupo vinculado a la entidad hasta marzo de 2025.
El escándalo precipitó la salida de Carvallo y el anuncio de renuncia presidencial de Peña, en medio de iniciativas parlamentarias para exigir responsabilidades políticas. Paralelamente, la Fiscalía imputó a 27 personas por presuntas irregularidades financieras.
La caída de Ueno Bank deja abiertas dos investigaciones decisivas para Paraguay. Primero, cuánto dinero podrán recuperar los ahorristas y organismos públicos y, segundo, quiénes deberán responder por las operaciones que llevaron a la entidad al colapso. Mientras la Justicia examina las responsabilidades de sus directivos, el Banco Central enfrenta el desafío de contener las consecuencias financieras de una intervención que también puso en cuestión su propia capacidad de supervisión.