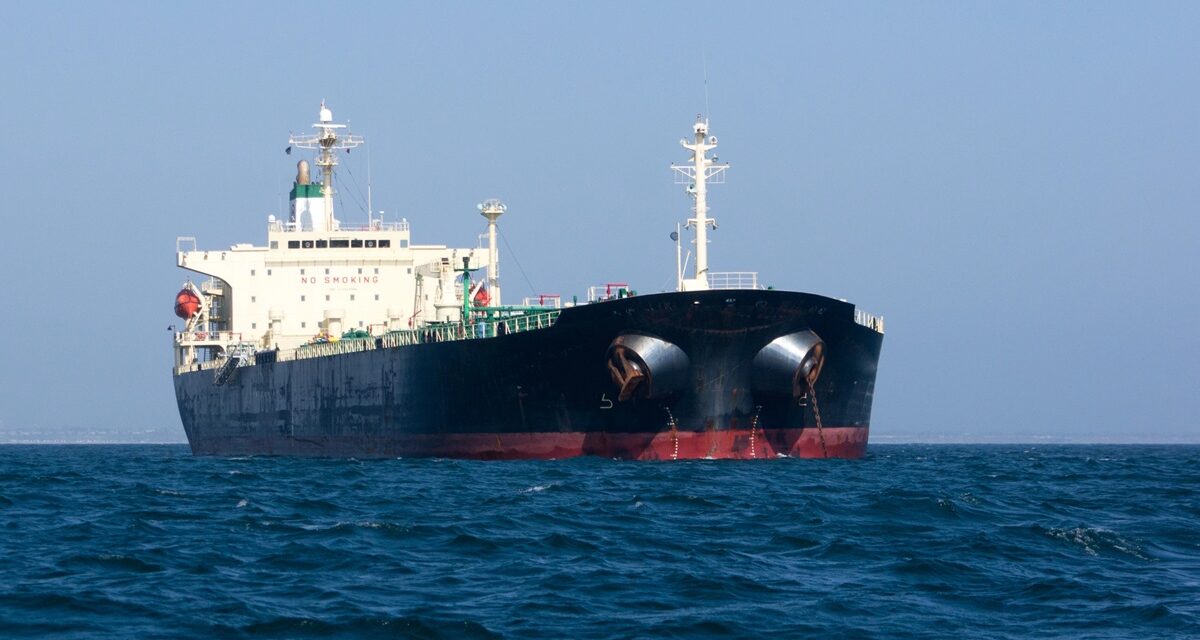
Transportar petróleo se ha convertido en una operación extraordinariamente costosa. La guerra en Irán ha disparado las tarifas de los superpetroleros, alterado las rutas comerciales y puesto en dificultades a productores y refinerías. Mientras las navieras aprovechan los precios récord, el mercado energético enfrenta una nueva amenaza inflacionaria.
El coste de transportar dos millones de barriles de petróleo desde Estados Unidos hasta China alcanzó los 80 millones de dólares ahora en octubre. La cifra refleja una transformación del comercio energético internacional, donde disponer de un barco puede resultar tan determinante como conseguir el propio crudo.
La guerra en Irán ha agravado la escasez de superpetroleros disponibles. Los riesgos de navegación, las demoras y el encarecimiento de los seguros han llevado las tarifas a niveles excepcionales. En determinadas operaciones, los costes llegaron a multiplicarse por doce respecto a sus referencias habituales.
El resultado es un mercado donde una empresa puede encontrar petróleo a buen precio y, aun así, perder dinero al intentar transportarlo.
Transportar un barril cuesta casi cinco veces más en superpetroleros
La ruta entre el golfo de México y China permite entender la magnitud del problema. Antes del conflicto, transportar un barril de petróleo costaba aproximadamente 8,60 dólares. Con los nuevos fletes, ese gasto puede alcanzar los 40 dólares.
Para las refinerías asiáticas, semejante diferencia modifica completamente los cálculos de rentabilidad.
El precio de adquisición del crudo representa solamente una parte de la operación. También deben considerarse el transporte, los seguros y los gastos asociados a la entrega. Cuando estos componentes aumentan, las ventajas de comprar petróleo más barato en mercados distantes pueden desaparecer.
La situación ya está modificando las decisiones comerciales. Algunas refinerías asiáticas evalúan incrementar sus compras a proveedores más cercanos o con rutas menos costosas.
El crudo Murban, procedente de Emiratos Árabes Unidos, llegó a resultar aproximadamente dos dólares por barril más económico que el WTI estadounidense una vez incorporados los gastos de transporte.
Los propietarios de superpetroleros están entre los beneficiarios inmediatos de esta crisis.
Las tarifas de alquiler de determinadas embarcaciones en rutas desde el golfo Pérsico hacia China se acercaron al millón de dólares diarios, frente a unos 230.000 dólares antes de la guerra.
La presión también llegó al mercado de segunda mano, donde algunos petroleros alcanzaron valoraciones récord de 240 millones de dólares. Pero el encarecimiento responde a problemas que van más allá de la disponibilidad física de barcos.
Las operaciones de transferencia de crudo entre embarcaciones, utilizadas para mantener las exportaciones en condiciones de inseguridad marítima, prolongan los tiempos de utilización de la flota. Algunos procesos que anteriormente requerían entre cinco y siete días comenzaron a extenderse hasta diez.
Cada jornada adicional reduce la cantidad de buques disponibles y aumenta la competencia por contratarlos.
El petróleo se acumula mientras los compradores buscan suministros
La crisis presenta una contradicción económica. América Latina acumula excedentes de petróleo pesado mientras Europa y Asia necesitan abastecimiento.
Las tarifas marítimas dificultan las exportaciones de Canadá, Colombia y Ecuador, cuyos principales grados de crudo pesado registraron descuentos superiores a diez dólares por barril en seis semanas.
Estados Unidos tampoco puede absorber fácilmente esos excedentes. Sus refinerías operan cerca de sus límites de capacidad, lo que restringe las posibilidades de procesar más petróleo. Así, algunos productores reciben menos dinero por sus barriles, aunque existe demanda internacional.
El encarecimiento del transporte petrolero puede extenderse a los combustibles y a las actividades económicas dependientes de la energía.
Para las refinerías, mayores gastos de abastecimiento significan presión sobre sus márgenes. Si trasladan parte de esos costes a los precios de venta, consumidores y empresas terminarán pagando más por gasolina, diésel y otros derivados.
La evolución dependerá también de la competencia, los inventarios y la capacidad de cada mercado para absorber los incrementos.
Mientras persistan las dificultades de navegación y la escasez de superpetroleros, el transporte seguirá influyendo en la rentabilidad del negocio petrolero tanto como las cotizaciones del crudo. La disponibilidad de barcos se ha convertido en un factor decisivo para el comercio energético internacional.